
Prêt à Tempérament – Regroupement de Crédits
Regroupez vos crédits et simulez votre mensualité !
* Forme du crédit : prêt à tempérament, sous réserve d’acceptation de votre demande par le prêteur partenaire. Finzy SRL, intermédiaire de crédit, Rue de Remouchamps 34C, 4141 Sprimont, BCE 1022.762.060. Sous réserve d’acceptation du dossier par l’organisme bancaire. Pour l’octroi de ce taux préférentiel, vous devez avoir moins de 30% d’endettement et un reste à vivre minimum de 1.500 € pour une personne seule, ou 2.000 € pour un couple. Vous devez résider en Belgique, être propriétaire, avoir moins de 67 ans à la fin du crédit et ne pas être fiché à la BNB. Le taux mentionné est indicatif et peut varier si ces conditions ne sont pas respectées.
Attention, emprunter de l’argent coûte aussi de l’argent.


Réduisez vos mensualités
Regroupement de crédits en Belgique : comment ça fonctionne ?
e prêt voiture, les travaux, une réserve d’argent utilisée… Vos remboursements s’additionnent, mais votre budget, lui, ne s’étire pas. Le regroupement de crédits, aussi appelé rachat de crédits, consiste à réunir plusieurs crédits à la consommation dans un seul nouveau prêt à tempérament. Celui-ci rembourse les crédits repris dans l’opération et les remplace par une mensualité unique.
Le bon point de départ, ce sont vos crédits actuels. Combien reste-t-il à rembourser ? Quelles mensualités payez-vous ? Certains prêts se terminent-ils bientôt ? Chez Finzy, nous examinons ces éléments avec vos revenus et vos charges pour rechercher une formule adaptée auprès de nos partenaires prêteurs.
Une mensualité réduite peut passer par une durée plus longue et augmenter le coût total du crédit. Nous comparons donc ce qui change chaque mois, mais aussi ce que vous rembourserez jusqu’au bout. Selon votre situation, conserver certains prêts séparément peut également mériter d’être étudié.
Avec le regroupement de crédits, Finzy vous propose une solution claire, conforme et personnalisée pour reprendre le contrôle. Vous regroupez vos emprunts existants en un seul crédit à mensualité unique, avec un taux fixe et une durée adaptée à votre situation.
Témoignages
Un regroupement de crédits pour repartir sur de bonnes bases
Parce que chaque situation financière est différente, le regroupement de crédits peut répondre à des besoins variés. Familles, indépendants, jeunes actifs… Découvrez des parcours dans lesquels vous vous reconnaîtrez peut-être, et ce que Finzy peut envisager avec vous.
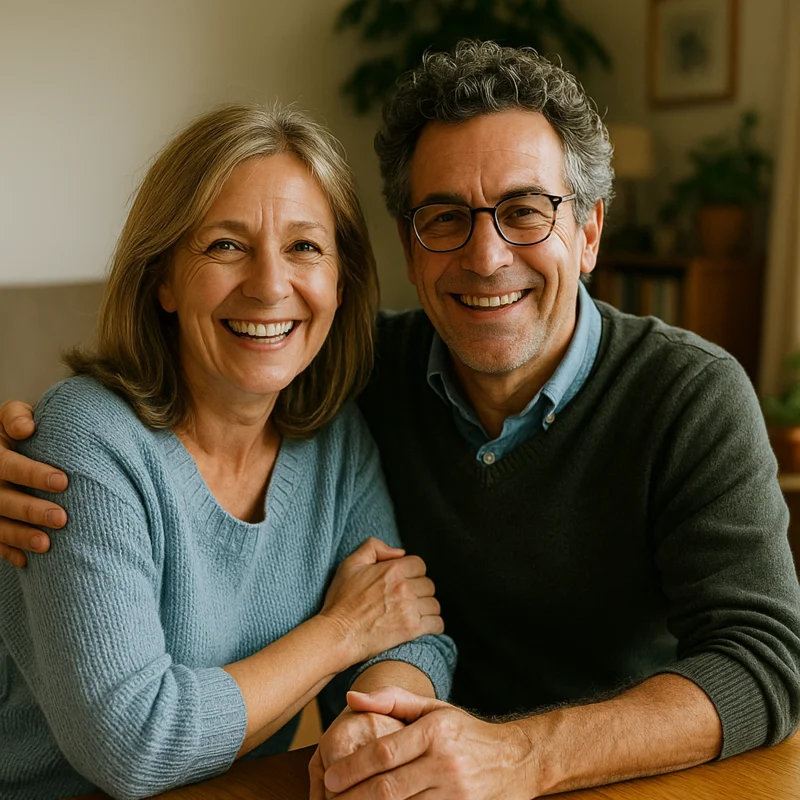
Valérie et Michel, 47 et 50 ans
Parents de deux ados
On a enfin pu respirer !
« Avec plusieurs crédits à gérer (voiture, travaux, électroménager…), on ne s’en sortait plus. Chaque mois, on jonglait avec les dates et les montants. On a tout regroupé en une seule mensualité, bien plus facile à gérer. On respire à nouveau. »
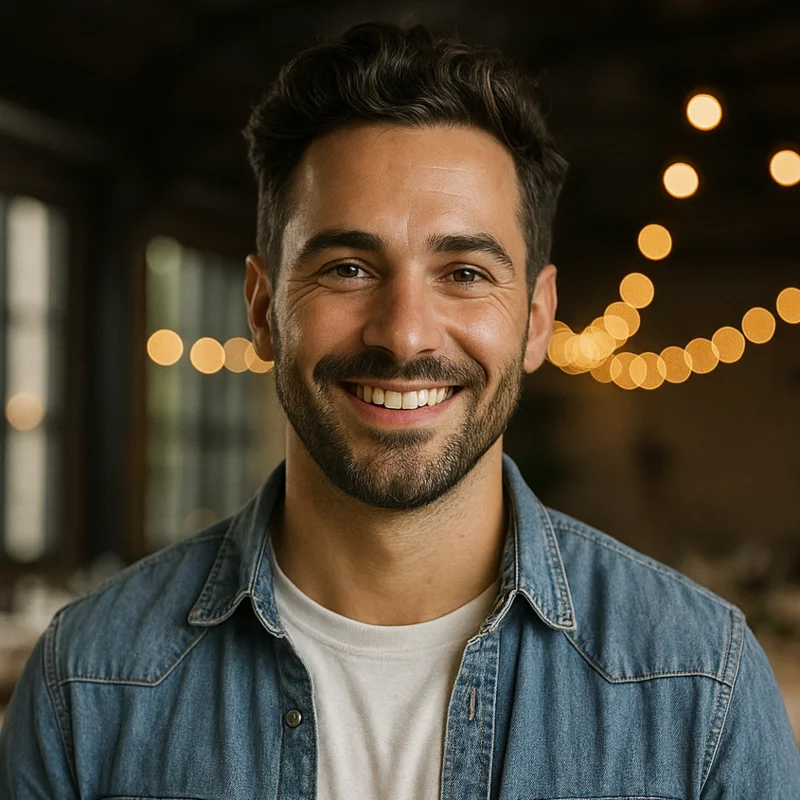
Lorenzo, 36 ans
Indépendant dans l’événementiel
Un vrai soulagement pour mon budget
« Avec mes revenus d’indépendant, je voulais mieux organiser mon budget personnel. Entre deux prêts privés et une réserve d’argent utilisée, les remboursements s’accumulaient. En les regroupant, j’ai pu réduire le montant à payer chaque mois et retrouver une seule échéance à suivre. »
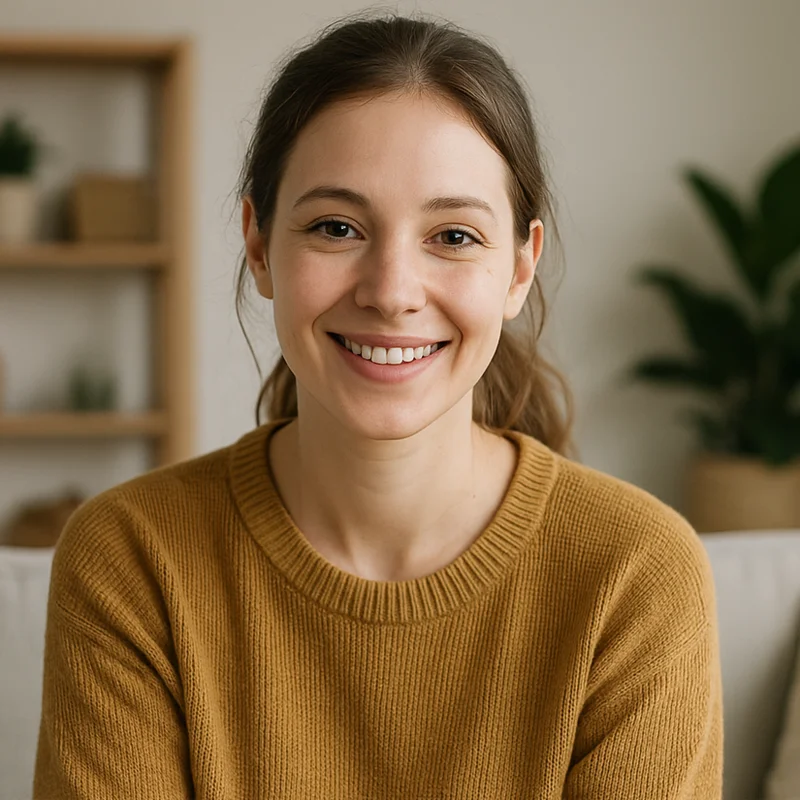
Sophie, 29 ans
Employée à mi-temps
J’ai repris le contrôle de mon budget
« Je pensais que le regroupement de crédits, c’était seulement pour les personnes surendettées. Mais après un congé parental et quelques imprévus, mes remboursements étaient devenus trop difficiles à suivre. Maintenant je n’ai plus peur d’ouvrir ma boîte mail. »
Les témoignages présentés ci-dessus sont des exemples illustratifs basés sur des situations réelles ou typiques, à titre informatif uniquement. Faites votre simulation en ligne gratuitement !
Concrètement, que faut-il faire ?
Comment se déroule votre demande de regroupement de crédits ?
Tout commence par une vue claire de vos remboursements. Vos crédits en cours, les montants restant à rembourser, vos revenus et vos charges : nous réunissons ces éléments pour étudier votre demande de regroupement de crédits auprès de nos partenaires prêteurs. Votre conseiller vous explique ensuite la proposition éventuelle : mensualité, durée, TAEG et montant total à rembourser, pour comparer avec votre situation actuelle avant de vous décider.
Votre regroupement de crédits en 6 étapes
- Vous faites le premier pas. Réalisez une simulation en ligne, gratuite et sans engagement, ou contactez notre équipe. Indiquez les crédits à reprendre et, si vous avez un nouveau projet, le montant supplémentaire souhaité.
- Nous faisons le point sur votre budget. Votre conseiller examine vos revenus, vos charges et vos remboursements actuels. Un prêt se termine bientôt ? Un autre bénéficie d’un taux intéressant ? Ces éléments comptent pour déterminer les crédits à inclure dans la demande.
- Nous préparons votre dossier ensemble. Vous transmettez les justificatifs demandés : identité, revenus, charges et informations sur vos crédits. Les décomptes de remboursement anticipé permettent de préciser les sommes nécessaires pour solder les prêts concernés.
- Vous découvrez la proposition du prêteur. Si votre demande est acceptée, nous vous expliquons la mensualité, le TAEG, la durée et le montant total à rembourser. Vous comparez ce qui change dans votre budget mensuel et sur toute la durée du crédit.
- Vous prenez connaissance du contrat et le signez. Les documents vous sont transmis pour examen avant la signature. Celle-ci peut se faire dans nos bureaux ou, selon les possibilités du prêteur, à distance avec signature électronique et éventuellement identification par visioconférence.
- Les crédits repris sont remboursés. Après la signature et l’accomplissement des formalités prévues, le nouveau prêteur procède au remboursement des crédits concernés. L’éventuel montant supplémentaire convenu est versé sur votre compte. Pour les crédits regroupés, vous passez alors à une seule mensualité.
Faisons le tour de vos mensualités
Quels crédits peut-on regrouper en Belgique ?
Vos crédits ont été souscrits auprès de plusieurs banques ou organismes ? Ils peuvent être étudiés dans une même demande de regroupement. Chez Finzy, cette démarche concerne vos crédits à la consommation, sous réserve de leur admissibilité et de l’accord du prêteur.
- Les prêts personnels : pour un achat, un événement ou différents besoins privés.
- Les crédits auto et moto : les financements de véhicules à usage privé, neufs ou d’occasion.
- Les prêts travaux et prêts énergie : rénovation, isolation, panneaux solaires ou autres aménagements financés par un crédit à la consommation.
- Les ouvertures de crédit et réserves d’argent utilisées, notamment celles associées à certaines cartes ou proposées en magasin.
Une carte Visa ou Mastercard n’est pas forcément une ouverture de crédit. C’est le contrat associé et le montant effectivement utilisé qui permettent de déterminer ce qui pourrait être repris.
Faut-il tout regrouper ? Pas nécessairement. Un prêt bientôt terminé ou bénéficiant d’un taux avantageux mérite d’être examiné séparément. Nous regardons avec vous quels crédits inclure pour construire une proposition cohérente avec votre budget.
Une mensualité, mais aussi une vue d’ensemble
Regroupement de crédits : quel taux et quel coût prévoir ?
Ce que vous payez chaque mois compte. Ce que vous rembourserez au total aussi. Pour comparer votre situation actuelle avec une proposition de regroupement de crédits, regardez ces quatre éléments :
- La mensualité : le montant à prévoir chaque mois pour le nouveau prêt.
- La durée : le nombre de mensualités jusqu’au remboursement complet.
- Le TAEG : le taux annuel effectif global, qui exprime le coût du crédit en pourcentage annuel.
- Le montant total à rembourser : l’ensemble des mensualités prévues au contrat.
Un taux plus bas ne suffit pas, à lui seul, à rendre l’opération plus intéressante. La durée et les éventuelles indemnités de remboursement anticipé des crédits repris comptent également dans la comparaison.
Chez Finzy, nous vous expliquons ces chiffres à partir de vos crédits actuels et de la proposition du prêteur. Vous voyez ainsi ce que le regroupement change pour votre budget aujourd’hui, et jusqu’à la dernière mensualité.
Vos chiffres méritent un regard expert
Pourquoi faire appel à Finzy pour votre regroupement de crédits ?
Vous connaissez vos mensualités. Nous vous aidons à examiner les possibilités pour les réorganiser. En tant que courtier, Finzy étudie votre situation et présente votre demande aux partenaires prêteurs dont les critères correspondent à votre dossier.
Notre travail commence avec les bonnes questions : quels crédits reprendre, quel montant prévoir et quelle mensualité envisager ? Il se poursuit avec une explication claire de la proposition reçue.
Vous disposez d’un interlocuteur pour préparer votre dossier, comprendre les conditions et suivre les étapes jusqu’au remboursement des crédits concernés.
Transparence totale
Mensualité, TAEG, durée, montant total à rembourser : nous vous expliquons la proposition pour que vous puissiez la comparer à vos crédits actuels.
Votre budget dans son ensemble
Vos revenus comptent, vos dépenses aussi. Nous examinons ce qu’il vous reste après les charges pour envisager une mensualité compatible avec votre quotidien.
Plusieurs partenaires, un interlocuteur
Finzy oriente votre demande de regroupement vers les prêteurs partenaires adaptés à votre profil. Votre conseiller centralise les échanges et vous tient informé.
Chaque crédit mérite son examen
Un prêt bientôt terminé ou un taux avantageux ? Nous examinons l’intérêt de reprendre chaque crédit, en tenant compte de sa durée restante et de son coût.
Un dossier bien préparé
Contrats, revenus, décomptes de remboursement : nous vous indiquons les pièces utiles et vérifions le dossier avant sa présentation au prêteur.
Parlons budget, en confiance
Une situation familiale qui change, une charge à préciser, une question délicate : vous pouvez en parler simplement, dans un échange attentif et confidentiel. Le respect strict de votre vie privée et de vos informations.
Exemple 1 – Famille
Type de crédit | Mensualité | Solde restant |
|---|---|---|
Prêt auto occasion | 329,35 € | 7.000 € |
Crédit travaux | 252,26 € | 12.500 € |
Carte de crédit | 102 € | 5.000 € |
Total | 683,61 € | 24.500 € |
Regroupement | Nouvelle mensualité | Réduction mensuelle |
Solde 24.500 € | 401,17 € | 282,44 € |
Exemple 2 – Indépendant
Type de crédit | Mensualité | Solde restant |
|---|---|---|
Crédit équipement 16.000 € | 381,64 € | 10.000 € |
Prêt conso | 204,72 € | 6.000 € |
Total | 586,36 € | 16.000 € |
Regroupement | Nouvelle mensualité | Réduction mensuelle |
Solde 16.000 € | 420,62 € | 165,74 € |
* Exemples illustratifs, sans valeur contractuelle. Une mensualité plus légère ne signifie pas nécessairement un crédit moins coûteux : comparez aussi la durée et le montant total à rembourser. Conditions selon votre situation et sous réserve d’acceptation du prêteur.
Les avantages du regroupement
Et si vos mensualités laissaient plus de place à vos projets ?
Exemple 1 – Une famille regroupe trois crédits
Un prêt voiture, un crédit travaux et une réserve d’argent utilisée : cette famille rembourse 683,61 € chaque mois, avec 24 500 € de soldes à reprendre.
Dans cet exemple illustratif, le regroupement remplace ces trois remboursements par une mensualité de 401,17 €, soit 282,44 € de moins à payer chaque mois. Une différence concrète pour organiser les dépenses du foyer.
Cette baisse mensuelle ne représente pas nécessairement une économie sur le coût total. Pour apprécier la proposition, il faut aussi comparer la durée du nouveau prêt avec les échéances restantes des crédits actuels.
Exemple 2 – Indépendant
Prenons maintenant l’exemple d’un indépendant. Cet entrepreneur remboursait chaque mois deux crédits distincts : un prêt pour du matériel professionnel et un prêt à la consommation. Résultat : des mensualités élevées et une gestion compliquée.
Grâce au regroupement de crédits Finzy, ses deux soldes ont été réunis en un seul prêt, avec un montant supplémentaire de 4.000 € pour couvrir des frais de formation. Résultat : une seule mensualité de 420,62 €, soit 165,74 € de moins chaque mois, avec les 4 000 € supplémentaires intégrés au financement. De quoi retrouver de la marge au quotidien, en tenant compte de la durée et du coût total du nouveau crédit.
Les avantages du regroupement de crédits
Des mensualités moins élevées, c’est plus de place dans votre budget pour les dépenses du quotidien, un imprévu ou une épargne à reconstituer.
Un budget réorganisé, des proches à protéger
Quelle assurance pour votre regroupement de crédits ?
Vous regroupez vos crédits pour mieux organiser vos remboursements. C’est aussi le bon moment pour penser à ceux qui partagent votre quotidien. Si vous veniez à décéder avant la fin du prêt, comment feraient-ils face au remboursement restant ?
L’assurance solde restant dû peut prendre en charge tout ou partie du capital encore dû en cas de décès, selon les garanties et les conditions du contrat. Elle contribue ainsi à protéger vos proches des conséquences financières du crédit.
Chez Finzy, cette assurance est facultative. Nous vous expliquons le montant couvert, son coût, les conditions d’acceptation et les exclusions pour vous aider à décider. Vous restez libre d’y souscrire et de choisir votre assureur.
Vous aviez déjà assuré les prêts à regrouper ? Signalez-le à votre conseiller. Le remboursement anticipé de ces crédits est l’occasion de vérifier le devenir des assurances existantes et les démarches éventuelles auprès des assureurs concernés. Leur couverture ne se transfère pas automatiquement au nouveau prêt.
Votre assurance mérite aussi un coup d’œil
Avant de choisir une assurance solde restant dû pour votre regroupement de crédits, regardons ce qu’elle prévoit concrètement.
- Le capital assuré : quelle part du prêt serait prise en charge en cas de décès ?
- Les personnes couvertes : si vous empruntez à deux, qui est assuré et pour quel montant ?
- Le coût de la protection : combien payez-vous et selon quelles modalités ?
- Les conditions du contrat : quand la couverture commence-t-elle et quelles exclusions s’appliquent ?
Votre conseiller vous aide à comprendre la proposition et à la comparer avec vos assurances existantes. Vous choisissez ainsi votre protection en sachant ce qu’elle apporte à vos proches.