Prêt à Tempérament – Crédit ballon
Votre prochain véhicule, des mensualités allégées et un cap clair pour la dernière échéance.
Une voiture à remplacer, une moto pour vos escapades ou un camping-car pour prendre le large ? Le crédit ballon permet d’alléger vos mensualités en reportant une partie du capital à la dernière échéance.
Avec Finzy, préparez un financement qui tient compte de vos envies et de votre budget : la mensualité aujourd’hui, le solde à prévoir demain et le coût total du crédit.
Le crédit ballon, comment ça roule ?
Comment fonctionne un crédit ballon en Belgique ?
Vous avez trouvé votre prochain véhicule ? Le crédit ballon est un prêt à tempérament qui reporte une partie du capital à la fin du contrat. Vous remboursez des mensualités fixes, puis une dernière échéance plus importante.
Ce capital reporté, appelé « ballon » ou valeur résiduelle contractuelle, permet d’alléger les mensualités intermédiaires par rapport à un crédit classique à conditions comparables. Dans les formules Light Car, il s’ajoute à la mensualité habituelle lors du dernier paiement.
La mensualité vous donne le rythme ; le ballon fixe le rendez-vous final. Dès le départ, vous connaissez les montants à rembourser et préparez la manière de régler cette dernière échéance.
À qui s’adresse le crédit ballon ?
Vous souhaitez financer un véhicule pour votre usage privé et garder davantage de marge dans votre budget mensuel ? Le crédit ballon peut vous intéresser si vous préparez aussi le paiement de la dernière échéance. Il s’adresse aux particuliers, y compris aux indépendants pour un achat à titre privé, sous réserve de l’étude du dossier et des conditions du prêteur.
Vous aimez changer de véhicule régulièrement ou préférez le garder plusieurs années ? Les deux projets peuvent s’envisager : l’essentiel est de prévoir comment régler le ballon, sans compter uniquement sur une revente à un prix espéré.
Avec Finzy, faites le point sur votre achat, votre budget mensuel et vos projets pour le véhicule : le conserver ou envisager sa revente. Nous examinons avec vous les possibilités de financement et les conditions proposées.
À chacun ses envies de route
Quel véhicule financer avec un crédit ballon ?
Votre prochain véhicule, vous l’imaginez comment ? Une voiture pour toute la famille, une électrique pour vos trajets quotidiens ou un camping-car pour partir à votre rythme ? Finzy étudie les possibilités de crédit ballon selon votre achat et votre budget. Découvrez ci-dessous les véhicules concernés.
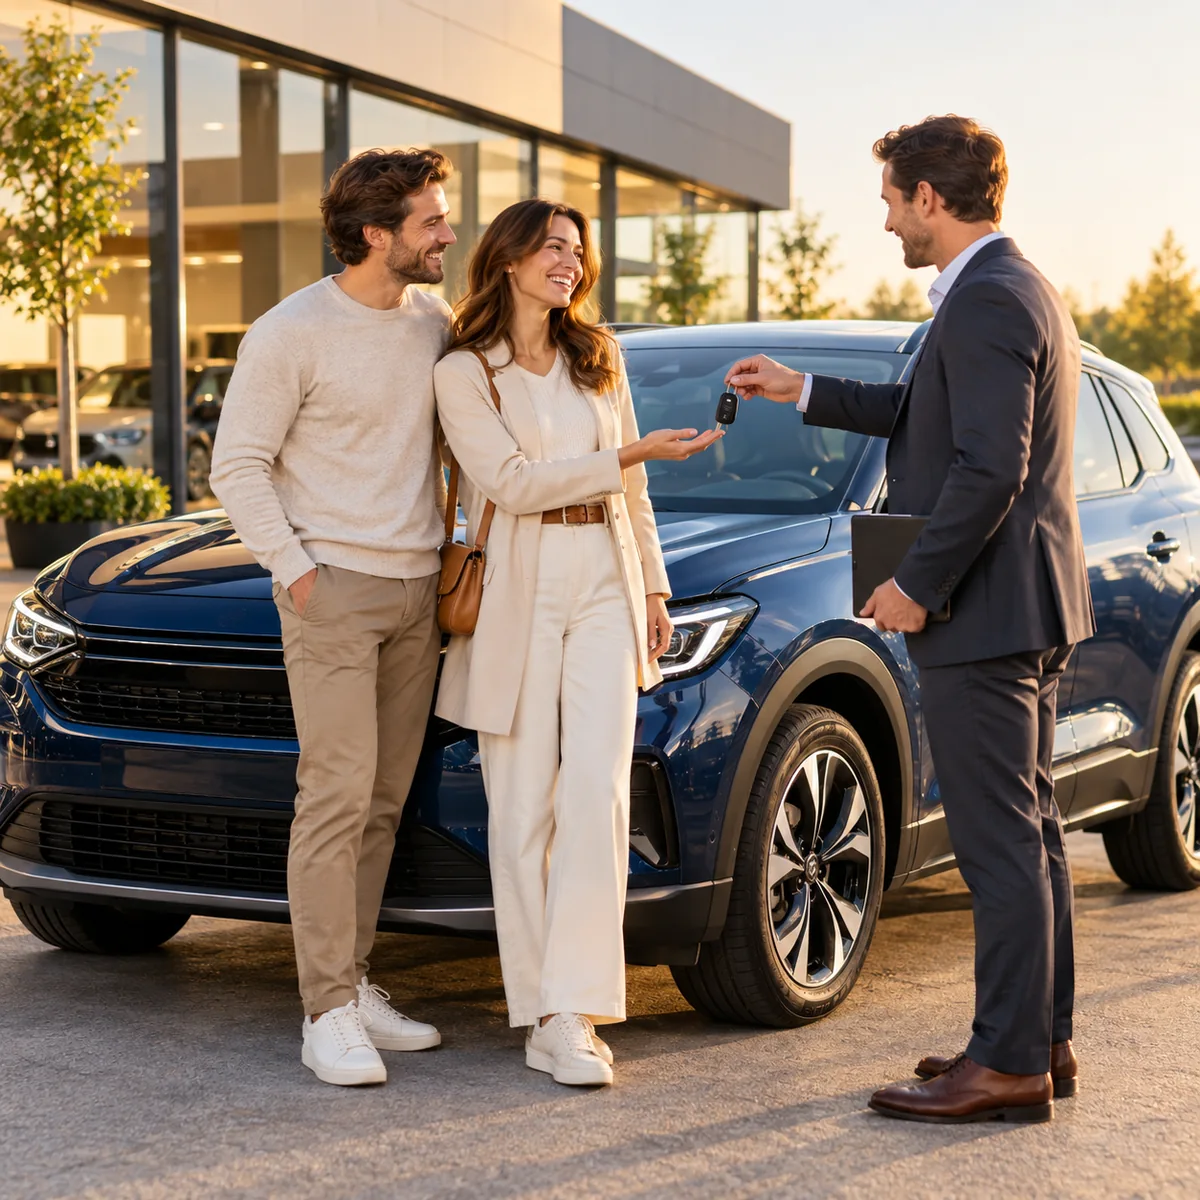
Voiture neuve ou d’occasion
Crédit ballon pour une voiture neuve ou d’occasion
Votre prochain coup de cœur a quatre roues ? Citadine, familiale ou SUV : un financement ballon peut être envisagé pour une voiture neuve ou d’occasion récente, selon son âge et les critères du prêteur.
Vous avez repéré un modèle ? Son prix et sa première mise en circulation nous permettront d’examiner les possibilités. Comparez aussi nos solutions de prêt voiture neuve et de financement voiture d’occasion.
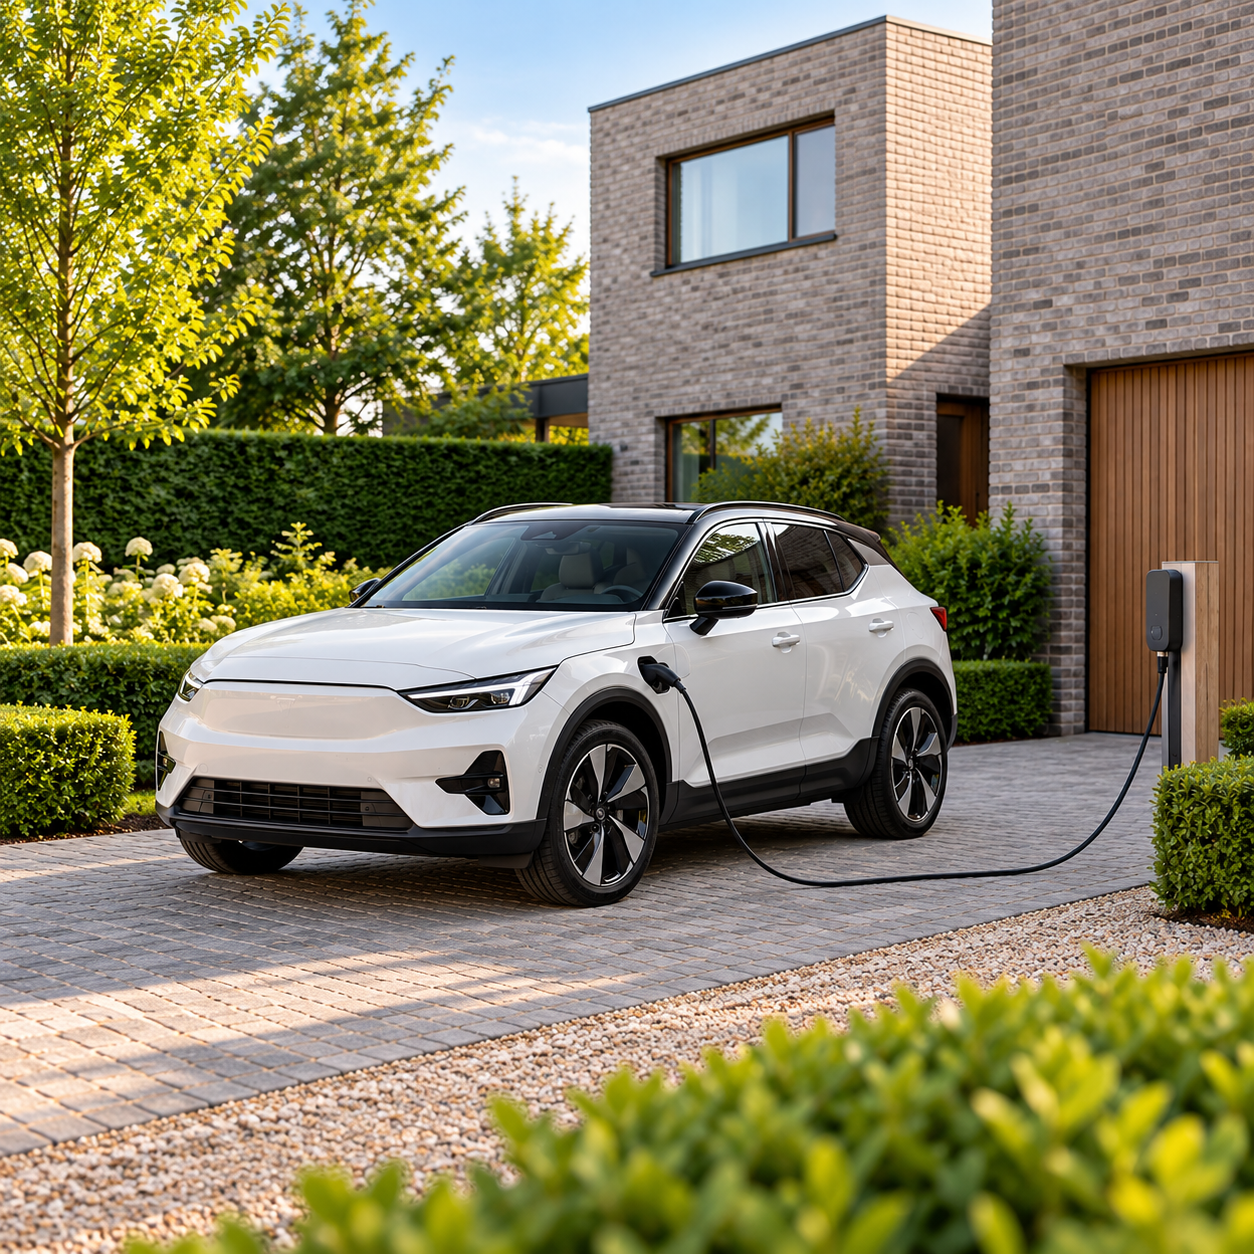
Voiture électrique ou hybride
Crédit ballon pour une voiture électrique ou hybride
Envie de passer à une autre énergie ? Certaines formules de crédit ballon concernent les voitures électriques ou hybrides admissibles, neuves ou d’occasion récente.
L’âge et les émissions de CO₂ du véhicule comptent : la mention « hybride » ne suffit pas à déterminer les conditions applicables. Transmettez-nous les caractéristiques du modèle pour préparer votre financement.
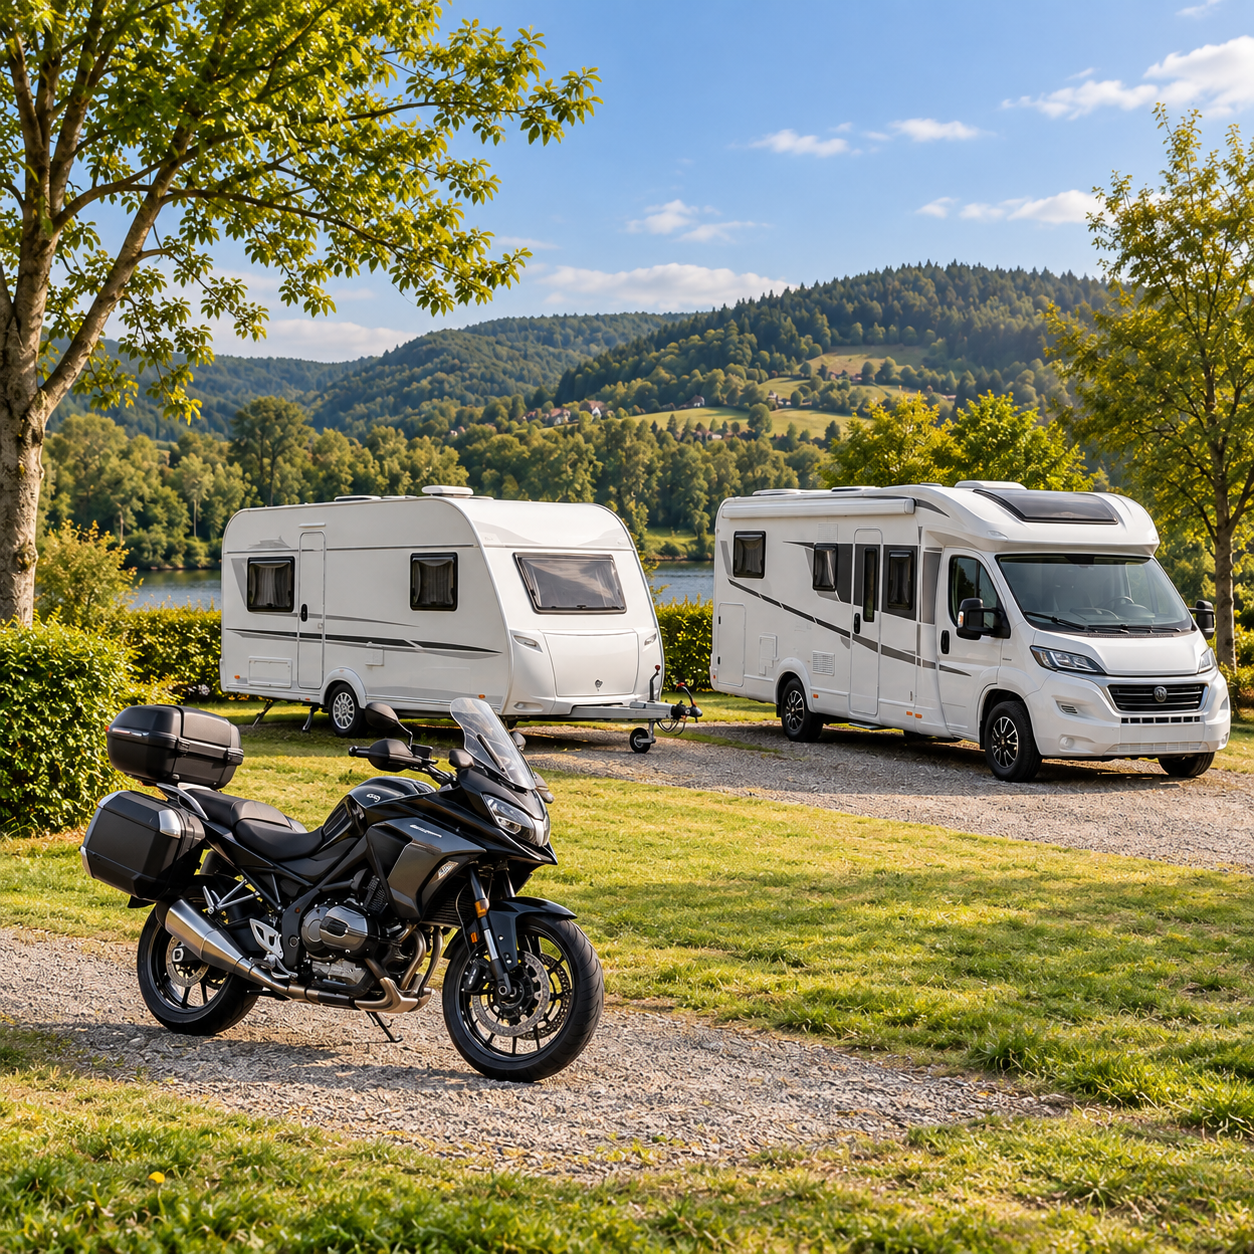
Moto, Caravane et Camping-car
Crédit ballon pour une moto, une caravane ou un camping-car
Les week-ends prennent une autre dimension. Certaines motos, caravanes et certains camping-cars ou mobilhomes peuvent aussi bénéficier d’un financement ballon, selon les conditions du prêteur.
L’âge du véhicule, la durée et le montant du ballon varient selon la formule. Parlez-nous de votre prochaine escapade : nous examinerons le financement adapté à votre achat et à votre budget.
Un véhicule en vue ? Passons au financement.
Comment demander un crédit ballon chez Finzy ?
Une annonce repérée, un devis en main ou déjà un modèle en tête ? Voilà de quoi démarrer. Contactez Finzy pour préparer votre crédit ballon : précisez le véhicule, son prix, sa première mise en circulation et votre apport éventuel.
Nous examinons votre situation et les possibilités de financement en mettant les chiffres à plat : les mensualités, le montant de la dernière échéance et le coût total du crédit. C’est aussi le moment de discuter de vos projets : conserver le véhicule, envisager sa revente ou constituer progressivement une réserve pour régler le ballon.
Votre vendeur prévoit une date de livraison ou demande un acompte ? Signalez-le dès notre premier échange. Nous pourrons en tenir compte dans la préparation du dossier et vous expliquer les étapes jusqu’à la décision du prêteur.
Votre crédit ballon en 6 étapes
- Présentez-nous votre prochain véhicule. Contactez Finzy avec le modèle, son prix et sa première mise en circulation. Une annonce ou un devis permet déjà de lancer la discussion.
- Dessinez votre budget. Précisez votre apport éventuel, la reprise de votre ancien véhicule et la mensualité envisagée. Nous regardons aussi avec vous comment préparer le paiement de la dernière échéance.
- Préparez votre dossier. Nous vous indiquons les justificatifs nécessaires pour examiner votre identité, vos revenus, vos charges et votre achat. Des informations précises et des documents lisibles facilitent l’étude.
- Découvrez les conditions proposées. Si le prêteur accepte votre demande, nous vous expliquons la durée, le TAEG, les mensualités, le montant complet de la dernière échéance et le montant total à rembourser.
- Passez à la signature. Après avoir pris connaissance des documents et obtenu les réponses à vos questions, vous accomplissez les formalités d’identification et de signature selon les modalités du prêteur.
- Le financement est mis en place. Une fois les conditions remplies, le prêteur procède au paiement selon les modalités convenues avec le vendeur. Vous connaissez votre calendrier de remboursement et pouvez préparer la dernière échéance dès le départ.
Deux façons de financer, un budget à comparer
Crédit ballon ou crédit auto classique : lequel choisir ?
Votre prochaine voiture vous plaît. Autant choisir un financement qui vous convient aussi. Crédit auto classique ou crédit ballon : les deux permettent de financer votre achat, avec une répartition différente des remboursements.
Avec un crédit auto classique, vous remboursez progressivement le capital sur la durée du contrat. Vous connaissez votre mensualité et vous avancez jusqu’au dernier paiement, sans ballon final à prévoir.
Avec un crédit ballon, une partie du capital est reportée à la dernière échéance. À montant, durée et taux identiques, vos mensualités sont donc plus légères. En contrepartie, vous devez préparer le règlement du solde final dès le départ.
Vous gardez votre voiture longtemps ou vous aimez en changer régulièrement ? Votre manière de rouler compte aussi. Si vous envisagez de revendre le véhicule pour régler le ballon, son prix de revente devra être suffisant pour couvrir le solde restant. Cette valeur future n’est pas garantie.
Crédit ballon : regardez au-delà de la mensualité
Une mensualité séduisante, c’est un bon début. Pour choisir votre financement, regardez aussi la suite du parcours.
Votre prochain véhicule mérite qu’on voie plus loin
Votre crédit ballon avec Finzy : les engagements font la différence
Une annonce qui vous fait envie, une proposition du garage, un budget à préciser ? Chez Finzy, nous prenons le temps de comprendre votre projet et de regarder le financement dans son ensemble, jusqu’au ballon final. Voici comment cela se traduit concrètement.
Le bon montant à financer
Prix du véhicule, options, acompte et reprise : nous faisons le point sur votre achat pour déterminer la somme à emprunter.
Votre offre passée à la loupe
Une proposition du garage en main ? Comparons la durée, le TAEG, les mensualités et le ballon final pour comprendre ce que chaque formule représente au total.
Le dernier paiement, dès le départ
Épargne prévue, revente envisagée ou reprise à discuter : nous examinons avec vous comment préparer le règlement du ballon, sans compter sur un prix de revente garanti.
Un dossier qui prend forme
Vous avez repéré le véhicule ? Nous vous indiquons les justificatifs nécessaires, montons le dossier et vérifions tous les éléments du dossier avant sa présentation au prêteur.
Le projet change ? On en parle.
Un autre modèle vous tente, le devis évolue ou la livraison est reportée ? Prévenez-nous pour examiner ce que cela change dans votre demande de financement.
La confiance, aussi dans les échanges
Vos revenus, vos documents et votre situation personnelle méritent de la discrétion. Nous traitons les informations confiées avec attention et confidentialité.
Votre choix | Ce qu’il faut préparer |
|---|---|
Garder le véhicule | La somme nécessaire pour régler la dernière échéance, ballon compris. |
Revendre le véhicule | Une estimation prudente du prix de vente et une réserve pour couvrir un éventuel écart. |
Faire reprendre le véhicule | Les conditions écrites du garage et la différence éventuelle à payer. |
Vous n’avez pas encore décidé | Un budget qui permet de préparer le ballon sans dépendre uniquement d’une revente. |
Le dernier paiement se prépare dès les premiers kilomètres
Comment préparer le remboursement du ballon final ?
Profiter de votre véhicule aujourd’hui, tout en préparant demain : voilà l’idée. Le ballon est une somme prévue au contrat. Dès le départ, réfléchissez à la manière dont vous comptez la régler, en tenant compte de votre budget et du temps pendant lequel vous souhaitez garder votre véhicule.
Vous envisagez de le conserver ? Une épargne constituée progressivement peut vous aider à préparer cette échéance. Pensez à intégrer cet effort dans votre budget, en plus de la mensualité du crédit et des frais du véhicule.
Vous pensez plutôt le revendre ? Anticipez les démarches et le temps nécessaire pour trouver un acheteur. Le kilométrage, l’entretien, l’état du véhicule et le marché de l’occasion influenceront son prix. Si la vente ne couvre pas le solde à rembourser, vous devrez financer la différence.
Une reprise par un garage vous tente ?
Demandez une proposition chiffrée et vérifiez ses conditions. Une estimation de reprise ne constitue pas, à elle seule, un engagement ferme pour la fin du crédit.
Le réflexe Finzy : regarder votre budget dans son ensemble.
Une mensualité allégée doit aussi vous laisser la possibilité de préparer la dernière échéance. Parlons de votre projet pour examiner ces deux aspects ensemble.
Attention, emprunter de l’argent coûte aussi de l’argent